

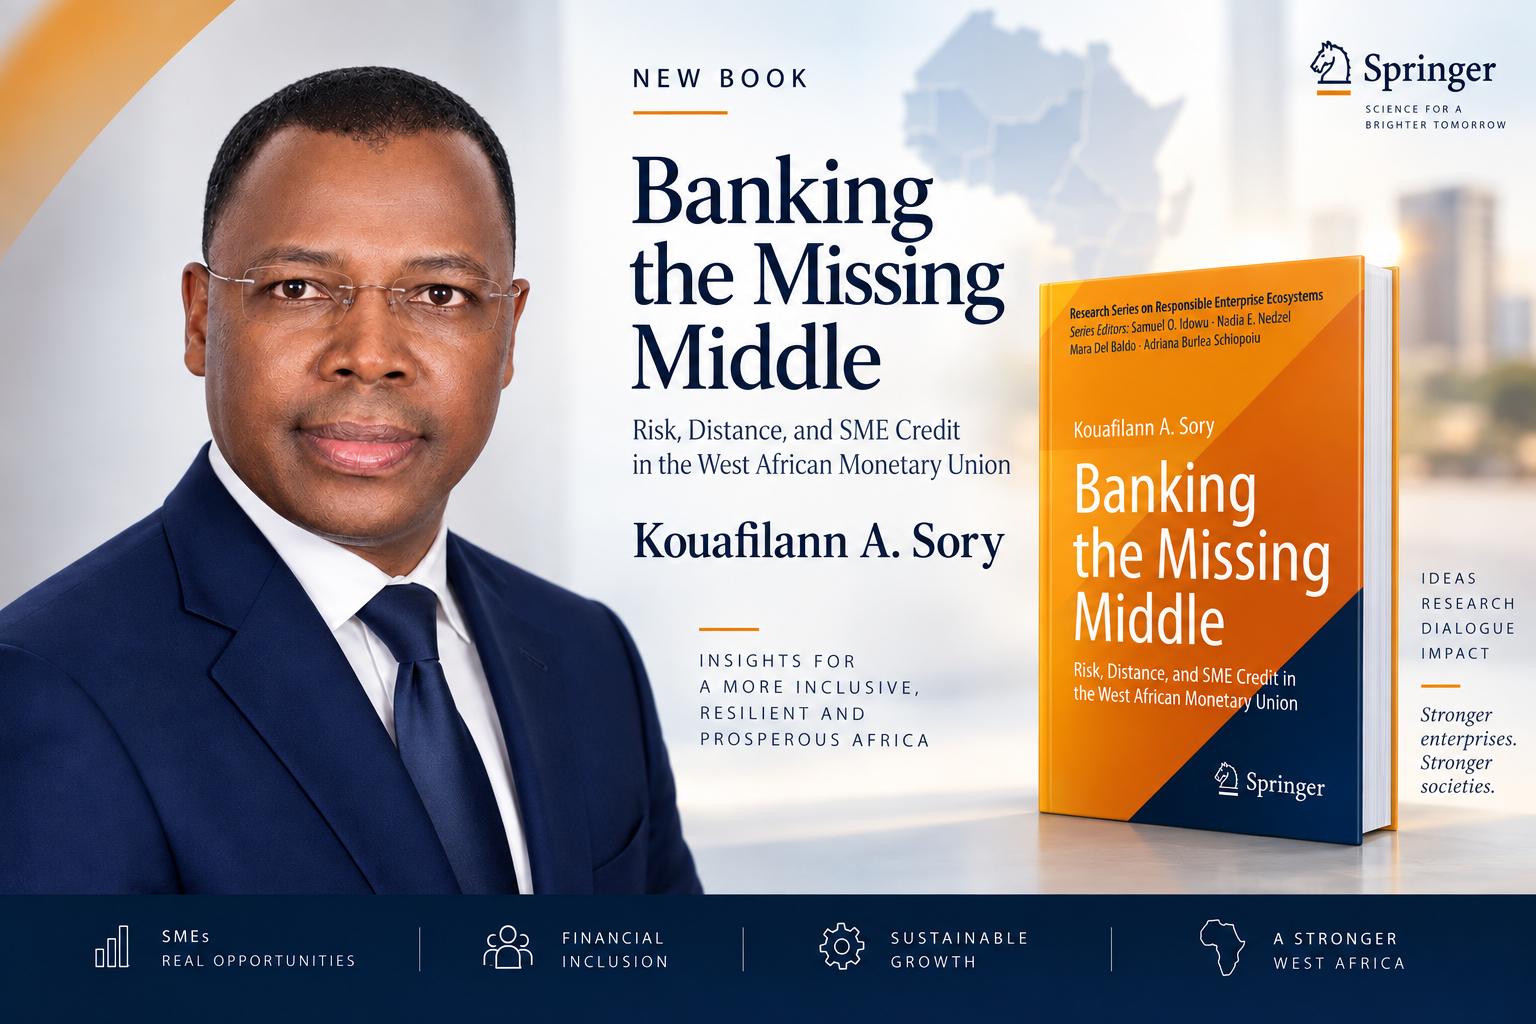
Pourquoi tant de PME, pourtant créatrices d’emplois, d’investissement et de valeur, restent-elles encore aux portes du crédit bancaire ? Dans son nouvel ouvrage, Banking the Missing Middle: Risk, Distance, and SME Credit in the West African Monetary Union, publié par Springer, Dr Kouafilann A. Sory propose de déplacer le regard : le problème ne réside pas seulement dans le risque présenté par les PME, mais aussi dans la manière dont les banques produisent l’information, évaluent ce risque, organisent leurs décisions et maintiennent ou perdent leur proximité avec l’entreprise.
Entre microfinance et banque : le « chaînon manquant »
Elles sont souvent trop importantes pour relever durablement de la microfinance, mais pas toujours suffisamment structurées, documentées ou garanties pour répondre aux critères traditionnels du financement bancaire. Entre ces deux univers se trouve un segment d’entreprises qui investissent, emploient, produisent et ambitionnent de grandir, mais dont les besoins de financement demeurent imparfaitement couverts.
C’est ce segment que l’ouvrage place au cœur de la notion de « missing middle ». L’enjeu dépasse le sort individuel de quelques entreprises : les PME soutiennent l’emploi, participent à la diversification économique et assurent la transition entre microentreprises et grandes entreprises formelles. Dès lors, comprendre pourquoi certaines demeurent insuffisamment financées revient à interroger l’organisation même de nos systèmes financiers.
Et si le risque n’expliquait pas tout ?
Le déficit de financement des PME est fréquemment expliqué par leur niveau de risque réel ou supposé. Sans nier cette dimension, Dr Sory invite à dépasser cette lecture. Une banque décide à travers des informations, des procédures, des systèmes de notation, des réseaux d’agences, des niveaux de délégation et des comités de crédit.
Or une PME peut être économiquement viable tout en demeurant difficile à « lire » pour une institution financière. Comptabilité insuffisamment structurée, garanties imparfaites, informations difficiles à vérifier, connaissance du client concentrée au niveau de l’agence alors que la décision est prise à distance : autant de facteurs susceptibles de créer un décalage entre la réalité économique d’une entreprise et la représentation qu’en construit le système bancaire.
La question devient alors moins simple : il ne s’agit plus seulement de savoir si une PME est risquée, mais aussi de comprendre comment ce risque est mesuré, avec quelles informations, à quelle distance de l’entreprise et selon quelle architecture de décision.
Quand la distance devient financière
Parmi les dimensions explorées figure une notion moins visible : la distance. Distance géographique entre l’entreprise et le réseau bancaire, mais également distance informationnelle et organisationnelle entre celui qui connaît l’entreprise et celui qui décide finalement de lui accorder ou non un financement.
À mesure que la connaissance du client remonte dans l’organisation, la décision peut davantage dépendre d’informations standardisées, documentaires et quantifiables. Une interrogation s’impose alors : certaines PME sont-elles insuffisamment financées parce qu’elles présentent intrinsèquement trop de risques, ou parce que leur réalité économique est imparfaitement captée par les mécanismes traditionnels d’analyse du crédit ?
Du Burkina Faso à une réflexion sur l’UMOA
L’étude empirique à l’origine de l’ouvrage a été réalisée au Burkina Faso. L’auteur élargit ensuite la réflexion à l’espace de l’Union monétaire ouest-africaine, tout en distinguant les enseignements directement issus du terrain burkinabè des implications régionales.
Les États de l’UMOA partagent une monnaie, une architecture monétaire et bancaire commune, tandis que plusieurs groupes financiers exercent leurs activités dans différents pays de l’Union. Le cas burkinabè devient ainsi un point d’observation permettant d’interroger des mécanismes susceptibles d’éclairer, sous différentes formes, les réalités d’un espace bancaire plus vaste.
De nouveaux outils pour réduire le déficit d’information
L’ouvrage ne s’arrête pas au diagnostic. Il ouvre la réflexion sur les transformations susceptibles de rapprocher davantage banques et PME : amélioration des écosystèmes d’information, meilleure documentation des entreprises, circulation de la connaissance entre agences et centres de décision et adaptation des méthodes d’analyse du crédit.
Les évolutions technologiques ouvrent également de nouvelles perspectives. L’intelligence artificielle et l’exploitation de données alternatives pourraient contribuer à mieux évaluer certaines entreprises pour lesquelles les informations financières conventionnelles demeurent limitées. Mais la réponse ne saurait être exclusivement technologique : crédit-bail, affacturage, mécanismes de garantie et autres formes de financement adaptées aux PME font également partie de l’équation.
Quand le chercheur rencontre le praticien
L’une des singularités de l’ouvrage tient au parcours de son auteur. Dr Kouafilann Abdoulaye Sory ne regarde pas le financement des PME uniquement depuis le champ académique : il l’observe également depuis l’intérieur du système financier.
Administrateur et Directeur général de Fidelis Finance et président d’AfriCapital Partners, il cumule plus de trente années d’expérience dans la banque, la finance, l’investissement et le conseil en développement. Selon les données communiquées par Fidelis Finance, l’établissement a accompagné plus de 5 000 PME, pour plus de 125 milliards de FCFA de financements cumulés. Plus de 18 % de ces financements auraient concerné des PME dirigées par des femmes, tandis que les entreprises accompagnées auraient contribué à la création de plus de 12 000 emplois directs et indirects.
L’ouvrage établit ainsi un dialogue entre recherche et pratique : l’analyse académique interroge les mécanismes de décision tandis que l’expérience professionnelle les confronte aux réalités quotidiennes du financement des entreprises.
Une préface qui replace le débat au niveau du développement économique
L’ouvrage est préfacé par Dr Aboubakar Nacanabo, ministre de l’Économie et des Finances du Burkina Faso et président du Conseil des ministres des Finances de l’UEMOA. La question du financement des PME y est replacée dans une perspective plus large : celle du développement du secteur privé africain.
La problématique n’est donc pas exclusivement bancaire. Elle concerne aussi la croissance, l’investissement, la productivité, l’emploi et la capacité des économies africaines à faire émerger des entreprises suffisamment solides pour changer d’échelle.
3 IDÉES QUI INVITENT À REGARDER AUTREMENT LE FINANCEMENT DES PME
1. Une PME difficile à évaluer n’est pas nécessairement une mauvaise entreprise. Le déficit d’information peut transformer l’incertitude en risque perçu et conduire à écarter des entreprises pourtant économiquement viables.
2. La distance entre celui qui connaît l’entreprise et celui qui décide du crédit compte. Lorsque la connaissance du client reste dans l’agence tandis que la décision remonte vers des centres d’approbation plus éloignés, une partie de l’information qualitative peut perdre de sa force.
3. La technologie peut déplacer les frontières de la bancabilité. Données alternatives, intelligence artificielle et nouveaux instruments financiers peuvent contribuer à rendre plus visibles des entreprises que les méthodes conventionnelles appréhendent encore imparfaitement.
La question qui demeure
Au terme de cette réflexion, Banking the Missing Middle conduit à déplacer le regard. Le problème du financement des PME ne réside peut-être pas exclusivement dans la quantité de capitaux disponibles. Il réside aussi dans la capacité des institutions financières à produire la bonne information, à interpréter correctement le risque, à organiser efficacement leurs décisions et à rester suffisamment proches de la réalité économique des entreprises qu’elles doivent financer.
Derrière une interrogation apparemment technique se dessine alors une question fondamentale pour l’avenir du secteur privé ouest-africain : combien d’entreprises viables demeurent encore aux portes du financement, non parce qu’elles sont incapables de grandir, mais parce que nos systèmes financiers ne disposent pas encore de tous les instruments permettant d’en révéler le potentiel ?
C’est à cette question et à plusieurs autres que Dr Kouafilann A. Sory invite le lecteur à réfléchir.
Par Drissa Ouattara
À propos de l’auteur
Dr Kouafilann A. Sory est un dirigeant du secteur financier ouest-africain, entrepreneur et bâtisseur d’institutions. Fort de plus de trente ans d’expérience dans la banque, la finance, l’investissement et le conseil en développement, il dirige depuis plus de deux décennies et demie Fidelis Finance, dont il a accompagné le développement et l’expansion régionale. Il préside également AfriCapital Partners, société d’investissement panafricaine. Titulaire d’un doctorat en administration des affaires internationales avec une spécialisation en finance comportementale, il a exercé à la BCEAO et réalisé des missions de conseil pour plusieurs institutions internationales. Ancien président de la Chambre consulaire régionale de l’UEMOA, il est Grand Officier de l’Ordre de l’Étalon du Burkina Faso.
REPÈRES SUR L’OUVRAGE
| Titre | Banking the Missing Middle: Risk, Distance, and SME Credit in the West African Monetary Union |
| Auteur | Dr Kouafilann Abdoulaye Sory |
| Éditeur | Springer, Suisse |
| Volume | 149 pages |
| DOI | 10.1007/978-3-032-34582-0 |
Lien direct : https://doi.org/10.1007/978-3-032-34582-0


