

Avec un portefeuille de placements de 412,6 milliards FCFA en 2025, les compagnies d’assurances burkinabè renforcent leur position d’acteurs institutionnels du financement de l’économie. Les sociétés d’assurance-vie concentrent à elles seules 288,1 milliards FCFA d’investissements, principalement orientés vers les obligations et autres valeurs d’État, les dépôts à terme et les actions.
Le secteur des assurances au Burkina Faso a enregistré des progrès notables sur plusieurs segments en 2025, avec notamment une progression de son activité commerciale et un volume important de ressources mobilisées à travers les placements financiers. Au total, les 17 sociétés d’assurances opérant dans le pays, dont sept compagnies vie et dix sociétés d’assurances dommages (IARD), affichent un portefeuille de placements de 412,66 milliards FCFA.
Ces investissements constituent un levier important de mobilisation de l’épargne et de financement de l’économie nationale, notamment à travers les titres publics, les actions, les dépôts bancaires et les investissements immobiliers. Ils s’inscrivent également dans le cadre des engagements réglementés des compagnies, qui doivent disposer d’actifs suffisants pour garantir leurs obligations envers les assurés et les bénéficiaires de contrats.
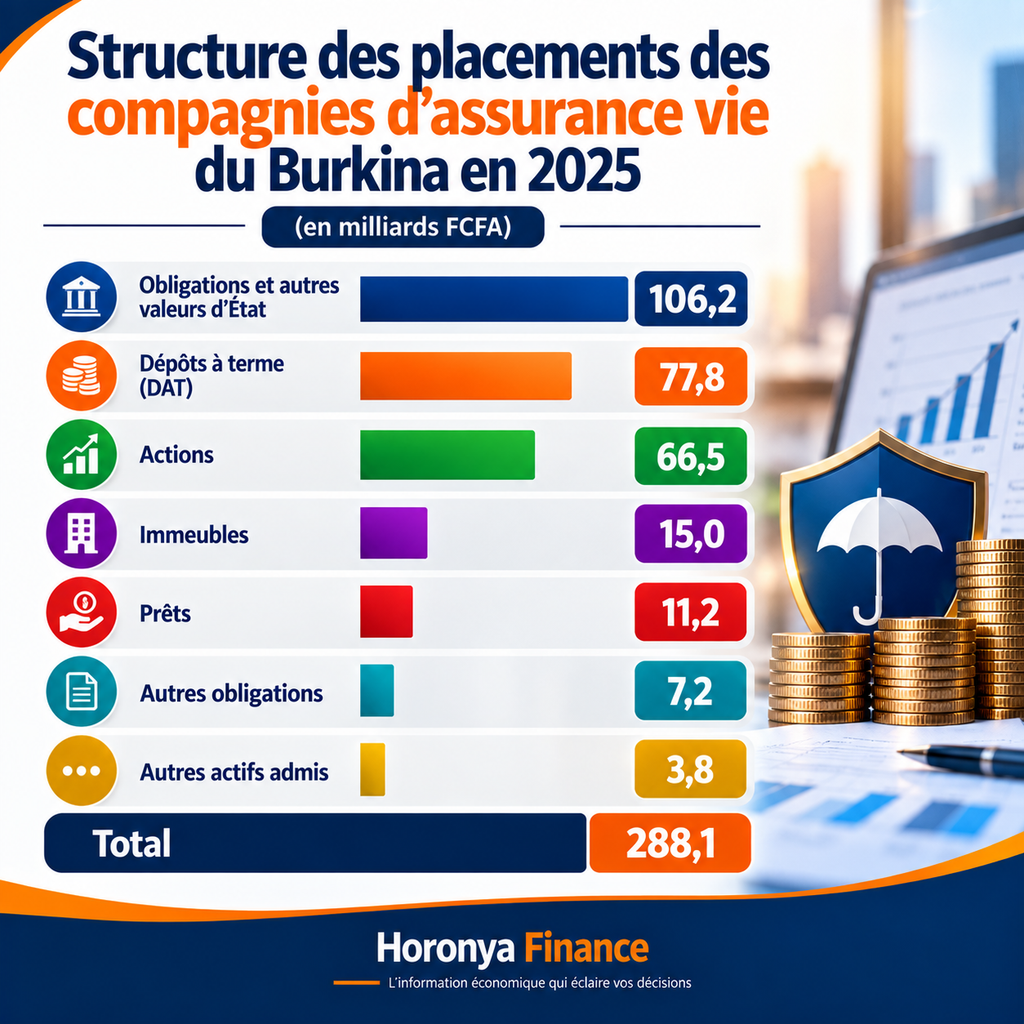
Les sociétés d’assurance-vie occupent une place prépondérante dans cette dynamique. Leurs placements atteignent 288,11 milliards FCFA, contre 124,55 milliards FCFA pour les compagnies dommages. Cette prédominance s’explique notamment par la nature des engagements de l’assurance-vie, qui repose sur la constitution de ressources destinées à honorer des prestations futures.
La structure des investissements des compagnies vie révèle une orientation significative vers les titres publics. Les obligations et autres valeurs d’État représentent 106,25 milliards FCFA, soit environ 36,9 % de leur portefeuille. Cette catégorie constitue ainsi le principal poste de placement des assureurs vie, confirmant leur rôle dans le financement des besoins de l’État et, plus largement, dans le développement du marché financier.
Les dépôts à terme (DAT) occupent la deuxième position avec 77,89 milliards FCFA, représentant près de 27 % des placements. Ils témoignent de l’importance des ressources conservées auprès des établissements bancaires, tout en permettant aux compagnies d’assurance de disposer d’actifs financiers rémunérés.
Les investissements en actions s’établissent à 66,55 milliards FCFA, soit environ 23,1 % du portefeuille des assureurs vie. Cette allocation montre également une exposition au financement des entreprises et aux marchés financiers, notamment à travers les participations et les titres de capital.
Les autres catégories de placements comprennent les immeubles, pour 15,04 milliards FCFA, les prêts, à hauteur de 11,27 milliards FCFA, les autres obligations, pour 7,24 milliards FCFA, ainsi que les autres actifs admis, évalués à 3,84 milliards FCFA.
Au-delà de leur fonction de couverture des engagements envers les assurés, ces investissements positionnent les compagnies d’assurances comme des investisseurs institutionnels susceptibles de contribuer au financement à long terme de l’économie. La mobilisation de ressources à travers les obligations publiques, les actions et les dépôts bancaires constitue notamment un canal de financement complémentaire aux circuits traditionnels de crédit.
Cette capacité d’investissement repose sur une activité commerciale qui demeure soutenue. En 2025, le chiffre d’affaires global des sociétés d’assurances s’est établi à 178,86 milliards FCFA, dont 104,39 milliards FCFA réalisés par les compagnies dommages et 74,47 milliards FCFA par les sociétés vie.
Dans le même temps, les engagements réglementés du secteur ont atteint 382,60 milliards FCFA, dont 279,66 milliards FCFA pour les compagnies vie et 102,94 milliards FCFA pour les sociétés dommages. Ces engagements traduisent les obligations financières des assureurs envers leurs assurés et bénéficiaires, auxquelles doivent répondre des actifs admissibles et suffisants.
La situation de la solvabilité fait également ressortir des marges excédentaires pour les deux branches. Les sociétés vie affichent une marge au bilan de 51,44 milliards FCFA, contre une marge minimale requise de 13,09 milliards FCFA, soit un excédent de 38,34 milliards FCFA. Du côté des compagnies dommages, la marge au bilan s’élève à 63,46 milliards FCFA pour une exigence minimale de 17,12 milliards FCFA, faisant ressortir un excédent de 46,34 milliards FCFA. Le ratio d’appréciation de la marge de solvabilité agrégée ressort à 3,8.
Sur le volet des indemnisations, les sociétés d’assurances ont pris en charge 88,78 milliards FCFA de sinistres et prestations en 2025. Les compagnies vie ont versé 43,96 milliards FCFA, tandis que les sociétés dommages ont supporté 44,82 milliards FCFA. Ces règlements illustrent le rôle du secteur dans la couverture des risques et la protection financière des ménages et des entreprises.
Les opérations de réassurance ont, pour leur part, représenté 37,51 milliards FCFA de primes cédées, dont 34,71 milliards FCFA pour les sociétés dommages et 2,80 milliards FCFA pour les compagnies vie. En contrepartie, les sinistres et prestations à la charge des réassureurs se sont élevés à 8,88 milliards FCFA, dont 8,52 milliards FCFA au titre des assurances dommages.
Sur le plan de la rentabilité, le résultat d’exploitation global des sociétés d’assurances s’est établi à 18,83 milliards FCFA, réparti entre 9,59 milliards FCFA pour les compagnies vie et 9,24 milliards FCFA pour les sociétés dommages. Les frais généraux ont atteint 35,48 milliards FCFA, tandis que les commissions versées aux intermédiaires se sont élevées à 17 milliards FCFA.
Le réseau de distribution du secteur compte 305 intermédiaires, comprenant 80 courtiers, 162 agences générales, 43 sous-agences et 20 bureaux directs. Cette infrastructure commerciale contribue à la diffusion des produits d’assurance et à la mobilisation de nouvelles ressources susceptibles d’alimenter les portefeuilles de placements.
Par Drissa Ouattara


