
La valorisation des données et l’intelligence artificielle s’imposent progressivement comme des leviers stratégiques de compétitivité, de gestion des risques et d’inclusion financière dans le secteur bancaire africain. Pourtant, malgré l’importance des données qu’elles collectent, de nombreuses institutions financières peinent encore à en exploiter pleinement le potentiel.
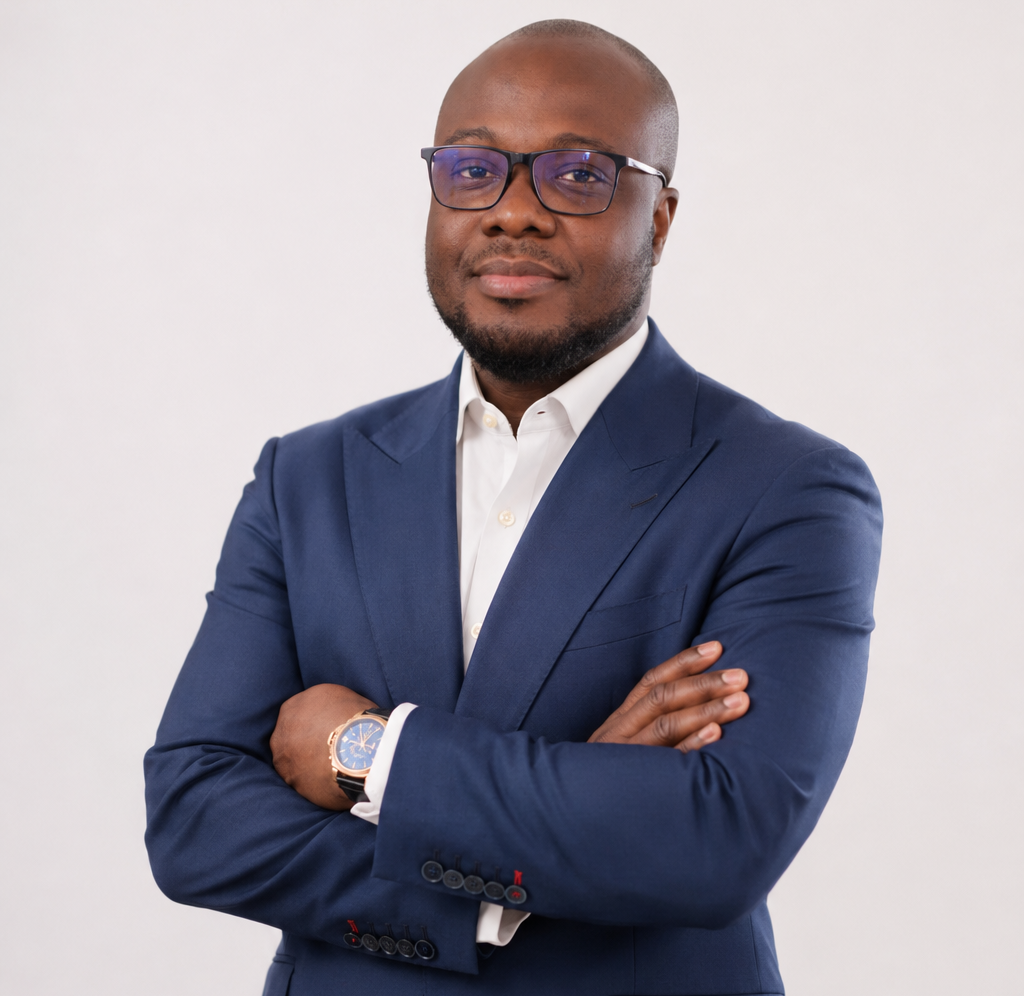
Fort de plusieurs années d’expérience au sein du secteur bancaire burkinabè et d’une spécialisation en Data Science, Alban Ouédraogo, Manager général de Pragmatix Africa, analyse les défis de cette transformation et présente les solutions développées par son entreprise pour répondre aux réalités des banques de l’UEMOA. Dans cet entretien accordé à Horonya Finance, il revient notamment sur le credit scoring, la détection de la fraude, la conformité réglementaire et les perspectives offertes par l’intelligence artificielle pour renforcer l’inclusion financière.
Pouvez-vous vous présenter à nos lecteurs et nous parler de votre parcours dans les domaines de la data et de l’intelligence artificielle appliquées à la finance ?
J’ai débuté du côté purement technique, dans le support informatique et l’administration des systèmes d’information bancaires. Progressivement, mon rôle a évolué vers l’analyse de données et le reporting : j’ai notamment exercé comme analyste de données et point focal reporting lors des missions d’audit de la Commission Bancaire, ce qui m’a donné une vision précise des exigences de fiabilité et de traçabilité propres au secteur. C’est cette expérience qui a véritablement éveillé mon intérêt pour la science des données, et qui m’a conduit à me spécialiser, jusqu’à l’obtention d’un Master 2 en Data Science à SupMeca Paris. Ce qui fait la singularité de mon parcours, c’est d’avoir passé sept ans au cœur d’une banque burkinabè de premier rang, à observer de l’intérieur comment les décisions se prennent, où les données font défaut, pourquoi certains projets n’aboutissent pas malgré une intention initiale solide. C’est cet ancrage terrain qui oriente l’ensemble de ce que nous construisons aujourd’hui chez Pragmatix Africa.
Comment est née Pragmatix Africa et quelle est l’ambition de l’entreprise pour le secteur financier africain ?
Pragmatix Africa est née d’un constat fait de l’intérieur : des banques qui collectaient d’importants volumes de données mais qui n’en tiraient que très peu de valeur, non par manque de volonté, mais faute d’outils réellement adaptés à leur contexte. Les rares solutions disponibles sur le marché provenaient d’environnements très différents du nôtre et nécessitaient des adaptations coûteuses pour correspondre aux réalités africaines. C’est de ce constat qu’est née la structure en 2024, avec une conviction forte : les institutions financières africaines méritent des solutions pensées pour elles. Notre ambition est de devenir le partenaire de référence dans la zone UEMOA sur les sujets de la donnée et de l’intelligence artificielle appliquées à la finance.
❓ Votre entreprise travaille sur la valorisation des données bancaires. Pourquoi cette question est-elle devenue stratégique pour les banques africaines aujourd’hui ?
Parce que la compétition n’attend plus. Les fintechs et les opérateurs mobile money mobilisent la donnée comme avantage concurrentiel depuis plusieurs années déjà. Un établissement bancaire qui ne s’inscrit pas dans cette dynamique ne rate pas simplement une opportunité : il cède du terrain de façon structurelle. À cela s’ajoute le durcissement des exigences réglementaires de la BCEAO, qui fait de l’exploitation rigoureuse des données une nécessité de conformité autant qu’un levier de performance. La question n’est plus de savoir pourquoi s’y engager, mais si l’on peut encore se permettre de ne pas le faire.
❓ Selon vous, quels sont aujourd’hui les principaux défis auxquels sont confrontées les banques du Burkina Faso et de la zone UEMOA en matière d’exploitation des données ?
Trois défis reviennent systématiquement. Le premier est celui de la qualité des données. Il ne s’agit pas uniquement de fragmentation entre services : c’est aussi une question de fiabilité, de cohérence dans le temps, de traçabilité, de complétude. Des données mal saisies, des champs vides, des référentiels incohérents d’un système à l’autre compromettent la pertinence de toute analyse en aval, quels que soient les outils mobilisés. Le deuxième défi est la résistance au changement. Les meilleures solutions technologiques ne produisent aucun résultat si elles ne sont pas effectivement adoptées en interne. C’est souvent là que les projets data échouent, bien davantage que sur la dimension technique. Le troisième défi, peut-être le plus fondamental, est celui de la méconnaissance des possibilités. Beaucoup d’établissements ne savent pas encore précisément ce que l’intelligence artificielle et la science des données pourraient leur apporter de concret. Sans cette vision partagée sur les cas d’usage, il est difficile d’engager une démarche véritablement structurée.
❓ Les banques disposent de volumes importants d’informations sur leurs clients mais ces données sont souvent sous-exploitées. Comment expliquez-vous cette situation ?
C’est une réalité que nous avons eu l’occasion d’observer de l’intérieur pendant plusieurs années. Les systèmes d’information bancaires ont historiquement été conçus pour enregistrer et assurer la conformité, non pour analyser. Les données existent, mais elles demeurent cloisonnées entre les métiers : la direction du crédit travaille avec sa vision, le commercial avec la sienne, la direction des risques avec une autre encore. Il en résulte une richesse informationnelle réelle, mais très peu valorisée, non par manque de volonté, mais parce que les structures organisationnelles et les processus n’ont pas encore été pensés pour favoriser cette transversalité.
❓ Dans l’environnement bancaire de l’UEMOA, quels sont les risques les plus critiques aujourd’hui : risque de crédit, fraude, conformité réglementaire ou inefficacité opérationnelle ?
Ces risques sont profondément interconnectés et se renforcent mutuellement. Pour en hiérarchiser un, ce serait le risque de crédit : le niveau des créances douteuses dans la région pèse sur la solidité des bilans de façon très concrète. La conformité LBC/FT monte rapidement en puissance sous l’impulsion des régulateurs régionaux. La fraude, quant à elle, est souvent sous-estimée précisément parce que l’on ne mesure pas ce que l’on ne détecte pas. L’inefficacité opérationnelle, enfin, est transversale et amplifie l’exposition à tous les autres risques.
❓ Dans quelle mesure les exigences réglementaires de la BCEAO poussent-elles les banques à renforcer leurs capacités d’analyse et de gestion des données ?
La BCEAO exerce une pression croissante et incontournable en matière de LBC/FT, de reporting prudentiel et de conformité aux normes GIABA/GAFI. Mais au-delà du cadre réglementaire stricto sensu, il y a un enjeu que l’on ne peut pas dissocier de cette réalité dans notre sous-région : le contexte sécuritaire. Les circuits de financement illicite et les flux financiers opaques qui alimentent l’instabilité confèrent à la LBC/FT une dimension de souveraineté qui dépasse largement la simple conformité. Les établissements qui investissent dans de véritables capacités d’analyse des flux financiers contribuent, à leur niveau, à la résilience du système économique. Ils y trouvent par la même occasion un avantage compétitif réel pour les années à venir.
Concrètement, comment Pragmatix Africa accompagne-t-elle les banques dans la transformation de leurs données en outils d’aide à la décision ?
Ce qui nous distingue, c’est que nous n’arrivons pas avec une solution préconçue que nous viendrions simplement implanter. Nous commençons systématiquement par une phase d’écoute et de diagnostic : quelle est la problématique prioritaire de l’établissement ? Où résident les données, dans quel état sont-elles, comment sont-elles utilisées au quotidien ? À partir de cette compréhension, nous construisons une réponse sur mesure. Et surtout, point fondamental dans notre démarche, nous ne repartons pas en laissant les équipes face à un outil qu’elles ne maîtrisent pas. Nous formons, nous transférons les savoir-faire, nous nous assurons que les équipes sont en capacité de faire évoluer les solutions de manière autonome.
Votre entreprise développe des modèles de credit scoring adaptés au contexte africain. En quoi ces outils peuvent-ils améliorer l’évaluation du risque de crédit dans les banques de la région ?
Pour bien comprendre notre apport, il faut d’abord mesurer les limites du scoring traditionnel dans notre contexte. L’approche classique repose sur la pondération de ratios financiers issus des états financiers du client (taux d’endettement, capacité de remboursement, fonds propres). Cette méthode est pertinente pour les grandes entreprises qui produisent des états certifiés et fiables. Mais elle atteint rapidement ses limites dès que l’on sort de ce périmètre : pour les PME et les TPE, ces états financiers sont souvent absents, incomplets ou peu représentatifs de la réalité économique. Notre approche est fondamentalement différente. Nous mobilisons des modèles d’apprentissage automatique qui analysent des comportements transactionnels, des dynamiques de flux et des signaux faibles que l’analyse de ratios ne saurait capturer. L’une de nos véritables différenciations réside dans l’intégration du mobile money comme variable de scoring à part entière. Un client particulier sans bulletin de salaire ni historique bancaire formel, mais dont les flux via son portefeuille mobile témoignent d’une activité régulière et d’une discipline financière solide, peut présenter un profil de risque tout à fait satisfaisant, à condition de savoir lire ces données correctement. Enfin, ces modèles ne se limitent pas à la décision d’octroi. Ils permettent également d’anticiper les impayés sur les portefeuilles existants : détecter précocement les signaux de fragilité d’un client, c’est permettre à la banque d’intervenir avant que la créance ne bascule en créance douteuse.
La fraude financière représente un défi important pour les institutions financières. Comment vos solutions permettent-elles de détecter plus rapidement les transactions suspectes ?
La limite fondamentale des dispositifs classiques de détection de fraude tient à leur nature déterministe : on définit des règles fixes selon lesquelles, si tel seuil est dépassé ou si telles conditions sont réunies, une alerte est déclenchée. Cette approche est lisible et auditable, mais elle présente un angle mort majeur. Les fraudeurs s’adaptent en permanence : dès qu’un schéma est identifié et paramétré, il suffit de le contourner à la marge pour échapper à la détection. C’est une course dans laquelle le défenseur accuse structurellement un temps de retard. Nos modèles fonctionnent selon une logique radicalement différente. Ils n’appliquent pas des règles, ils apprennent des comportements. Ils détectent des anomalies et des subtilités dans les patterns transactionnels, soit des déviations qu’aucune règle statique n’aurait été en mesure de formaliser. Lorsqu’un mode opératoire évolue, le modèle s’adapte en conséquence. C’est précisément là que réside la valeur ajoutée réelle de cette approche.
La conformité aux exigences LBC/FT est une priorité pour les banques. Comment vos outils technologiques peuvent-ils aider les établissements à renforcer leur dispositif de surveillance ?
Prenons un exemple concret qui illustre bien notre philosophie : nous avons développé un système qui alimente automatiquement les bases de Personnes Politiquement Exposées en exploitant les publications officielles des Conseils des ministres. C’est un travail qui s’effectuait jusqu’alors manuellement, avec des risques d’omission, de retard et un coût humain non négligeable. Automatisé, ce dispositif garantit une liste continuellement à jour, sans intervention récurrente des équipes. Ce type d’outil, apparemment simple dans son principe, produit un impact immédiat et mesurable sur la solidité du dispositif de conformité. Plus largement, nos tableaux de bord de surveillance offrent une vision consolidée des alertes et facilitent le reporting auprès des autorités de contrôle.
Vous proposez également des solutions de business intelligence et de tableaux de bord décisionnels. Quel impact cela peut-il avoir sur la performance des banques ?
Nous avons eu l’occasion de travailler avec des équipes qui produisaient leurs reportings manuellement, à partir d’extractions hebdomadaires. Au moment où l’information parvenait au décideur, elle avait parfois plusieurs jours de retard. Avec un tableau de bord interactif, cette même information est disponible en temps réel, visualisée et directement actionnable. Il ne s’agit pas d’un confort technologique accessoire : c’est une question de réactivité décisionnelle.
Pouvez-vous nous donner des exemples concrets d’utilisation de l’intelligence artificielle ou de l’analyse des données dans une banque africaine ?
Sur un portefeuille de plusieurs centaines de milliers de clients, nous avons travaillé sur un modèle de segmentation comportementale permettant d’identifier les clients présentant un potentiel d’équipement supplémentaire (crédit, assurance, épargne) ainsi que ceux affichant des signaux précoces de fermetures de compte. Ce type d’information, transmise au bon interlocuteur commercial au bon moment, transforme concrètement la qualité de la relation client. Nous avons également conçu des outils de détection de fraude pour une institution financière publique : plusieurs typologies couvertes, des indicateurs de risque directement actionnables par les équipes, et non de simples alertes brutes sans cadre d’interprétation.
Quels gains en efficacité ou en rentabilité une banque peut-elle espérer grâce à l’utilisation de ces technologies ?
Les gains se manifestent à plusieurs niveaux. Sur le crédit, ils opèrent sur deux axes complémentaires : à l’entrée du portefeuille, un scoring plus précis permet d’accorder des financements à des profils solvables que l’approche traditionnelle aurait écartés ; à l’intérieur du portefeuille, les modèles de machine learning permettent d’anticiper les impayés avant qu’ils ne surviennent. Détecter précocement un client qui présente des signaux de fragilité financière, soit des irrégularités de flux ou une évolution atypique du comportement transactionnel, et engager une action à ce stade, c’est éviter qu’une créance ne bascule en créance douteuse. Dans un contexte où les provisions bancaires pèsent lourd sur les bilans, ce levier est considérable. Sur la fraude et l’efficacité opérationnelle, les résultats sont également mesurables et se manifestent généralement dès les premiers mois de déploiement.
Comment vos solutions s’adaptent-elles aux réalités spécifiques du marché bancaire burkinabè et de la zone UEMOA ?
Notre ancrage local est précisément notre principal atout différenciateur. Nous ne transposons pas des modèles conçus pour des marchés européens ou américains en espérant les voir fonctionner à l’identique dans notre contexte. Nous connaissons les systèmes d’information utilisés dans la région, nous savons ce que signifie travailler avec des données partielles ou hétérogènes, nous comprenons le poids de l’économie informelle et la centralité du mobile money dans les pratiques financières. Nous maîtrisons également la dimension organisationnelle, à savoir comment présenter des résultats à un comité de direction ou accompagner une équipe dans l’adoption d’un nouvel outil. Cette connaissance du terrain ne s’acquiert pas à distance.
Comment voyez-vous évoluer l’utilisation de la data et de l’intelligence artificielle dans les banques africaines au cours des prochaines années ?
Ce qui nous semble particulièrement porteur, c’est le développement des interfaces en langues locales. Un client qui s’exprime en mooré ou en dioula, peu à l’aise avec le français écrit, devrait pouvoir interagir vocalement avec sa banque, consulter son solde, signaler un problème ou solliciter un conseil dans sa propre langue. Les technologies qui permettent cela existent aujourd’hui. Déployées à grande échelle, elles transformeraient en profondeur l’accès aux services financiers dans notre région. En parallèle, les outils d’analyse interne deviendront plus prédictifs et plus automatisés : gestion du risque, recommandations produits personnalisées, surveillance réglementaire en quasi-temps réel. L’enjeu central sera de faire en sorte que ces avancées bénéficient au plus grand nombre d’établissements, et non exclusivement à ceux disposant des capacités d’investissement les plus importantes.
Pensez-vous que vos solutions technologiques pourraient contribuer à améliorer l’inclusion financière dans la région ?
C’est sans doute le sujet qui nous tient le plus à cœur. L’exclusion financière, dans notre contexte, est souvent une question de visibilité : des individus existent économiquement, génèrent des revenus, conduisent des activités, mais les institutions bancaires ne parviennent pas à les évaluer faute d’historique formel. Or ces mêmes personnes utilisent le mobile money au quotidien. Un commerçant qui gère régulièrement des flux via son portefeuille mobile révèle, à travers ces transactions, des informations précieuses sur sa discipline financière et sa capacité de remboursement. Intégrer ces données dans les modèles de scoring, c’est rendre accessibles des financements à des profils que le système bancaire traditionnel ignore. C’est là, concrètement, que l’intelligence artificielle peut servir une ambition d’inclusion économique.
Selon vous, quelles sont les priorités pour accélérer la transformation numérique du secteur bancaire dans l’UEMOA ?
Deux priorités nous semblent déterminantes. La première, c’est d’investir sérieusement dans la qualité des données, leur fiabilité, leur cohérence, leur gouvernance. C’est souvent le chantier le moins visible, et pourtant le plus structurant : aucune solution analytique, aussi sophistiquée soit-elle, ne peut produire des résultats fiables sur une base de données défaillante. La seconde priorité, c’est de favoriser un dialogue plus étroit entre régulateurs, établissements financiers et acteurs technologiques locaux. Les cadres qui vont régir l’usage de l’intelligence artificielle dans la finance africaine gagneraient à être construits depuis l’intérieur du continent, en tenant compte des réalités du terrain, plutôt que simplement transposés depuis d’autres contextes.
Quel message souhaitez-vous adresser aux dirigeants de banques et d’institutions financières du Burkina Faso qui souhaitent mieux exploiter leurs données ?
Ne pas attendre les conditions idéales : c’est le message essentiel. Nous entendons fréquemment des formulations du type « nous le ferons quand notre système d’information sera refait », « quand nous aurons le budget », « quand les priorités se stabiliseront ». Pendant ce temps, les fintechs et les opérateurs de services financiers mobiles avancent. La réalité, c’est que la transformation data se construit de manière itérative : on identifie un problème concret, on expérimente, on mesure, on améliore. L’excellence est le fruit de l’action, non sa condition préalable. Pragmatix Africa est précisément là pour accompagner ce premier pas, avec pragmatisme, en partant des réalités concrètes de chaque établissement.
Comment les banques intéressées peuvent-elles collaborer avec Pragmatix Africa ?
La collaboration commence simplement, par un échange, une discussion de fond sur les enjeux et les priorités de l’établissement. Nous proposons ensuite un diagnostic initial pour identifier ensemble les cas d’usage les plus pertinents dans ce contexte spécifique. À partir de là, nous co-construisons une feuille de route réaliste, calibrée sur les priorités de l’institution. Nous sommes joignables à l’adresse manager@pragmatix-africa.com et au numéro suivant : (+226) 77177421.
Par Drissa Ouattara


